


Construa sua casa no Paraguai com financiamento bancário de até 30 anos.
Não é preciso ter todo o dinheiro junto. Fazemos o seu diagnóstico de financiamento, ajudamos a escolher o terreno, montamos a pasta para o banco e construímos com liberações por etapa. Do terreno à chave, com uma única equipe.
Peça seu diagnóstico · Taxas a partir de 6,5% ao ano · Terreno + construção em uma só operação
Cuidamos da parte que todo mundo adia: os números e os papéis.
No Paraguai existe crédito habitacional de até 30 anos, em guaranis e em dólares, que financia o terreno junto com a construção. O que costuma travar as pessoas é não saber por onde começar. Para isso temos uma equipe dedicada a financiamento.
- Diagnóstico: qual linha convém, quanto você pode financiar e o quanto podemos fazer por você.
- Terreno com filtro bancário: lote urbano, título limpo, certificado cadastral e impostos em dia.
- Pasta completa: projeto, orçamento e cronograma assinados por profissional registrado, como o banco pede.
- Obra por etapas: coordenamos as vistorias do banco para que as liberações acompanhem o avanço.
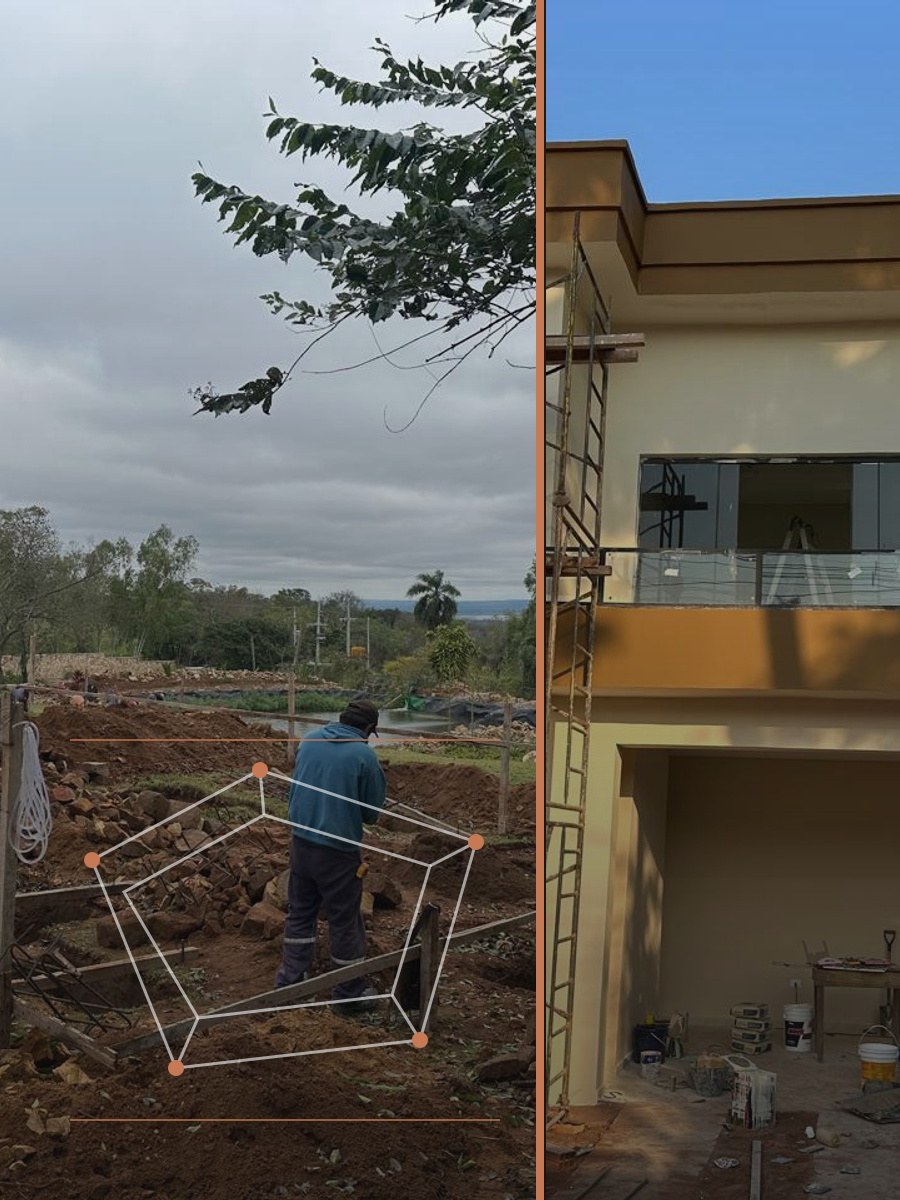
Da primeira mensagem à primeira parede.
Um caminho claro, para você saber sempre em que etapa está.
Diagnóstico
Perfil de renda, situação migratória, moeda e orçamento. Dizemos quais produtos se encaixam e o valor aproximado.
Terreno + projeto
Escolhemos ou avaliamos o lote e desenhamos a casa que cabe no seu orçamento e no que o banco financia.
Pasta para o banco
Documentos, avaliação, orçamento e cronograma. Apresentamos ao banco mais adequado e acompanhamos a análise.
Obra com liberações
Com o crédito aprovado, construímos. O banco libera os recursos por etapa e nós organizamos cada vistoria.
Três produtos com recursos da AFD e uma alternativa com fundos próprios.
A AFD é o banco público de segundo piso: repassa recursos a bancos, financeiras e cooperativas, que emprestam a você. Cada banco define a taxa final e os requisitos. Este é o mapa resumido, com dados publicados em setembro de 2026.
| Che Róga Porã | Primera Vivienda AFD | Mi Casa AFD | Fundos próprios do banco | |
|---|---|---|---|---|
| Para quem | Primeira moradia; renda familiar até 9 salários mínimos; cédula paraguaia | Primeira moradia; renda familiar até 8 salários mínimos | Qualquer pessoa com perfil de crédito; sem limite de renda; até 2 casas | Casas acima do teto da AFD ou perfis fora dos programas |
| Taxa anual | Fixa: 6,5% (até 6 SM) ou 9,9% (6 a 9 SM) | Até 10,9%, revisada a cada 5 anos | 11,4% em Gs. ou 8,8% a 8,9% em US$ nos grandes bancos | 10% a 15%, revisada anualmente |
| Moeda | Guaranis | Guaranis | Guaranis ou dólares | Guaranis ou dólares |
| Prazo | Até 30 anos | Até 30 anos | Até 27 a 30 anos | Até 10 a 20 anos |
| Valor máximo | Gs. 685 a 837 milhões conforme localidade e renda | Gs. 791 milhões (260 SM) | Gs. 1,5 bilhão por moradia | Sem teto (depende do banco) |
| Terreno + construção | Sim, em uma só operação | Sim, em uma só operação | Sim, em uma só operação | Sim; também só o terreno (70% a 100%, até 10 anos) |
Deslize a tabela para o lado para ver todas as colunas.
SM = salário mínimo (Gs. 3.044.000 desde julho de 2026). Che Róga Porã é um programa do Governo sujeito a disponibilidade de fundos e a inscrição prévia. Nenhum produto AFD financia terreno isolado. Em todos os casos a parcela não pode passar de 40% da renda familiar comprovada.
Ver quem empresta
Bancos habilitados pela AFD: BNF, Itaú, GNB, Atlas, ueno, Continental, Sudameris, Bancop, Basa, Zeta, Solar, Familiar e Interfisa; financeiras como Paraguayo-Japonesa, FIC e Tu Financiera; e mais de 30 cooperativas (Universitaria, Medalla Milagrosa, Coomecipar, Ñemby e outras). No diagnóstico indicamos qual convém para o seu perfil.
Quanto seria a parcela?
Informe o valor do terreno (se ainda não tem), o da obra e a sua entrada. É uma estimativa para orientar; a simulação real é feita pela nossa equipe com o banco.
- Valor a financiar
- —
- Renda familiar mínima para a parcela ser 40% da renda
- —
Sistema francês (Price), taxa nominal anual publicada, sem seguros nem comissões (calcule de 3% a 5% do crédito em custos iniciais e cerca de 0,5% ao ano em seguros). Os tetos de cada produto podem limitar o valor. Estimativa orientativa, não é uma oferta de crédito.
Para você se situar: uma casa MU de cerca de US$ 70.000 financiada em dólares a 8,9% em 20 anos fica perto de US$ 625 por mês. Com o terreno incluído (US$ 100.000), entre US$ 816 e 893 por mês conforme o prazo.

Simulação real
Seguimos pelo WhatsApp
Abrimos o chat com a sua simulação já preenchida. Com a sua cédula a equipe de financiamento adianta a consulta ao banco.
Comprar é livre. Financiar pede raízes no Paraguai.
Mostramos o caminho. Qualquer estrangeiro pode comprar terreno ou casa só com passaporte. Para um crédito bancário, porém, os bancos pedem cédula paraguaia, residência no país, renda comprovada no Paraguai com 1 a 3 anos de antiguidade e histórico limpo no Informconf. Na prática é um caminho de 12 a 24 meses, e o melhor é começá-lo com um plano.
- Mês 0 Residência temporária, cédula e RUC. Conta em um banco local e todos os pagamentos por essa conta para gerar histórico. Se quiser, o lote já pode ser comprado à vista ou em cotas com o loteador.
- Meses 1 a 12 Renda formal no Paraguai: emprego com IPS ou empresa própria com RUC declarando IVA todo mês. Cartão local pago em dia e nenhum atraso.
- Meses 12 a 24 Com 1 a 2 anos de renda comprovada você já entra nos bancos de menor exigência. Com a residência permanente abre-se o Che Róga Porã e cai a restrição da faixa de fronteira.
Pela Lei 2532/05 de segurança fronteiriça, um brasileiro sem residência permanente só pode ser dono de lotes classificados como urbanos em San Bernardino, Altos e todo o departamento Central. Chácaras e lotes rurais ficam vedados. Antes de qualquer sinal pedimos o certificado cadastral e confirmamos a classificação com o escrivão.
Enquanto o banco não financia, há caminhos
- Terreno à vista ou em cotas com o loteador (US$ 300 a 500 por mês é comum nos condomínios de San Bernardino) e a construção financiada quando você completar 1 a 2 anos de renda local. O lote quitado serve de entrada e de garantia.
- Crédito com garantia de imóvel no Brasil (home equity) e remessa via câmbio: a rota mais usada por brasileiros que compram no Paraguai.
- Obra paga por etapas: a construção é paga conforme avança, o que já distribui o desembolso ao longo de 8 a 14 meses.
A pasta que os bancos pedem.
Varia um pouco entre bancos, mas esta é a base. Nós revisamos com você antes de apresentar.
Sobre você
- Cédula de identidade vigente (titular e cônjuge)
- Comprovante de endereço (conta de serviço)
- Sem registros negativos no Informconf
- Para Che Róga Porã e Primera Vivienda: declaração de não possuir imóvel edificado
Sobre a sua renda
- Assalariados: certificado de trabalho e 3 a 6 últimos holerites ou boletas do IPS
- Autônomos: RUC, IVA (formulário 120) de 6 a 12 meses, certificado tributário e 6 extratos bancários
- Pode somar a renda do cônjuge (e, no Primera Vivienda, de pais, filhos ou irmãos)
- Antiguidade laboral de 1 a 2 anos (assalariados) ou 2 a 5 (autônomos)
Sobre o terreno e a obra
- Título de propriedade ou carta-oferta mais cédula do vendedor
- Certificado cadastral e imposto imobiliário em dia
- Avaliação por perito habilitado pelo banco (paga pelo cliente)
- Projeto aprovado na prefeitura
- Orçamento e cronograma físico-financeiro assinados por profissional registrado (nós preparamos)
Custos de fechamento, sem surpresas
Entre cartório, registro, impostos, avaliação, comissão do banco (1,5% a 2,5% mais IVA) e seguros, calcule de 2,4% a 4% do valor sem crédito e cerca de 4,4% com crédito. Da pasta completa até o desembolso costumam passar 30 a 60 dias.
O que quase todo mundo pergunta antes de começar.
Posso financiar o terreno e a construção juntos?
Sim. Che Róga Porã, Primera Vivienda e Mi Casa AFD cobrem "compra de terreno e construção" em uma só operação. O banco avalia o terreno, analisa o projeto e libera por etapas conforme o avanço da obra.
E só o terreno, sem construir agora?
Nenhum produto AFD financia terreno isolado. Alguns bancos fazem com fundos próprios (por exemplo, 70% do valor em 10 anos) e muitos loteadores vendem em cotas. Se o plano é construir, convém fechar terreno e casa em uma só operação.
Quanto preciso ganhar?
A parcela precisa caber em 40% da renda familiar comprovada. Para Gs. 500 milhões em 30 anos a 9,9%, é preciso cerca de Gs. 10,9 milhões de renda familiar. O simulador acima dá o número para o seu caso.
Preciso de entrada?
Nas linhas AFD o banco pode financiar até 100% da avaliação, mas o valor fica limitado pela sua renda e pelo teto do produto. Ter o terreno quitado ou uma entrada de 20% a 30% facilita muito a aprovação.
Em guaranis ou em dólares?
Na moeda da sua renda. As taxas em dólares são mais baixas (8,8% a 10%), mas o banco exige que você receba em dólares para evitar o descasamento cambial.
Quanto tempo demora?
O diagnóstico inicial sai em poucos dias. Com a pasta completa, o desembolso costuma levar de 30 a 60 dias, conforme o banco.
Sou brasileiro com residência temporária, posso financiar?
Comprar sim, um lote urbano. Financiar, na prática, depois de 1 a 2 anos de renda comprovada no Paraguai. Nós montamos esse plano com você: o que fazer agora e o que esperar.
O que acontece se as taxas mudarem?
Che Róga Porã é a taxa fixa; Primera Vivienda é revisada a cada 5 anos; Mi Casa e fundos próprios são revisados anualmente conforme a metodologia de cada banco.
A MU decide se o banco aprova?
Não. A MU não é banco nem correspondente: apresenta, prepara e acompanha. A aprovação, o valor e as condições dependem da avaliação de cada instituição.
Conte o seu caso e vamos descobrir o quanto podemos fazer por você.
Com esses dados nossa equipe de financiamento monta a primeira simulação com o banco e entra em contato por WhatsApp ou e-mail.
A casa que você imagina não precisa esperar.
Peça seu diagnóstico e vamos descobrir o quanto podemos fazer por você. Em poucos dias você sabe qual linha convém, quanto pode construir e qual seria a parcela. Do terreno à obra, vamos com você.
Taxas, tetos e requisitos publicados pelas instituições em setembro de 2026; mudam com frequência. As simulações são ilustrativas. A aprovação, o valor e as condições finais dependem exclusivamente da análise de crédito de cada instituição. A MU Construcciones acompanha o processo e não concede crédito.