


Construí tu casa en Paraguay con financiamiento bancario de hasta 30 años.
No hace falta tener todo el dinero junto. Hacemos tu diagnóstico de financiamiento, te ayudamos a elegir el terreno, armamos la carpeta para el banco y construimos con desembolsos por etapa. Del terreno a la llave, con un solo equipo.
Pedí tu diagnóstico · Tasas desde 6,5% anual · Terreno + construcción en una sola operación
Nos ocupamos de la parte que a todos les da pereza: los números y los papeles.
En Paraguay existe crédito para vivienda de hasta 30 años, en guaraníes y en dólares, y financia el terreno junto con la construcción. Lo que suele frenar a la gente es no saber por dónde empezar. Para eso tenemos un equipo dedicado a financiamiento.
- Diagnóstico: qué línea te conviene, cuánto podés financiar y cuánto podemos hacer por vos.
- Terreno con filtro bancario: lote urbano, título limpio, certificado catastral e impuestos al día.
- Carpeta completa: proyecto, presupuesto y cronograma firmados por profesional matriculado, como pide el banco.
- Obra por etapas: coordinamos las inspecciones del banco para que los desembolsos acompañen el avance.
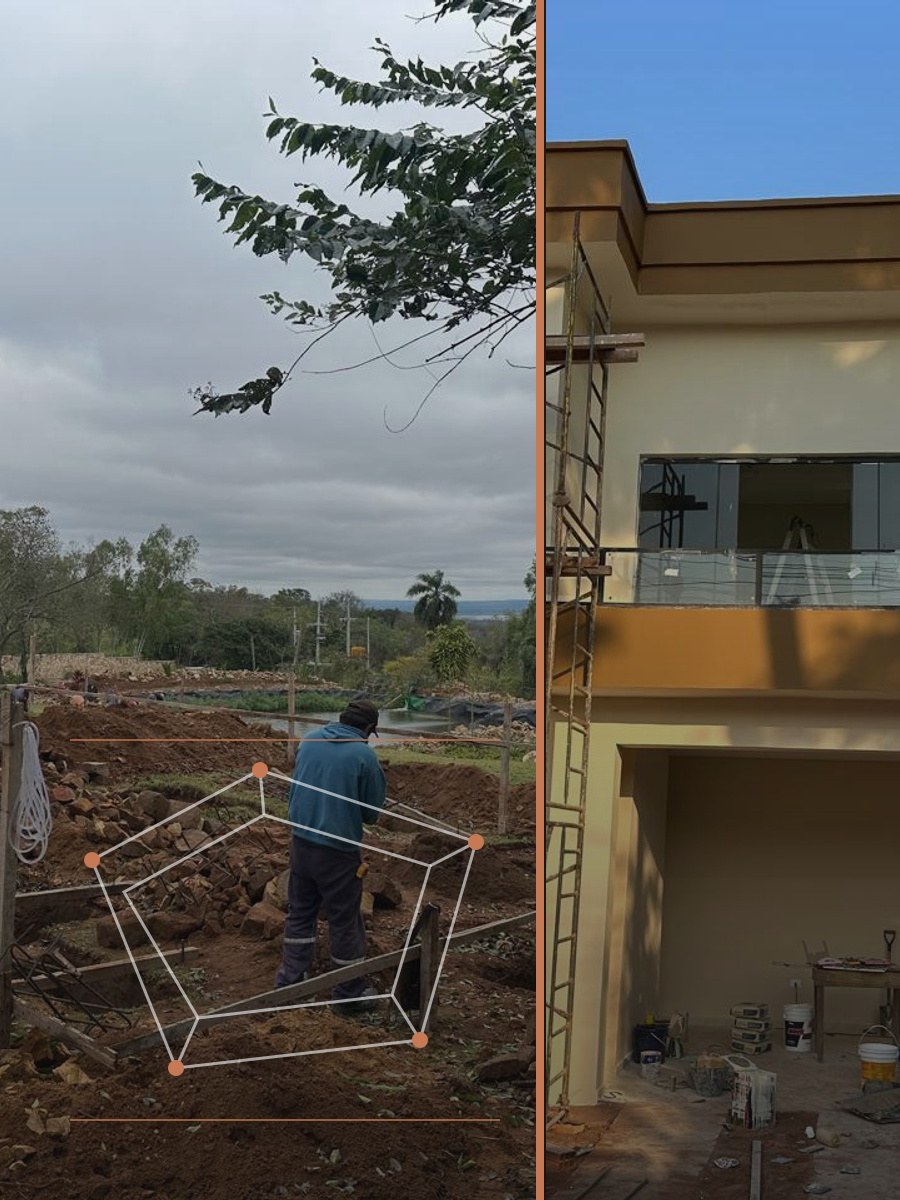
Del primer mensaje a la primera pared.
Un camino claro, para que sepas siempre en qué etapa estás.
Diagnóstico
Perfil de ingresos, situación migratoria, moneda y presupuesto. Te decimos qué productos encajan y el monto aproximado.
Terreno + proyecto
Elegimos o evaluamos el lote y diseñamos la casa que cabe en tu presupuesto y en lo que el banco financia.
Carpeta al banco
Documentos, tasación, presupuesto y cronograma. Presentamos al banco más adecuado y acompañamos el análisis.
Obra con desembolsos
Con el crédito aprobado, construimos. El banco libera fondos por etapa y nosotros organizamos cada inspección.
Tres productos con fondos AFD y una alternativa con fondos propios.
La AFD es el banco público de segundo piso: presta a bancos, financieras y cooperativas, que a su vez te prestan a vos. Cada banco define su tasa final y sus requisitos. Este es el mapa resumido, con datos publicados en septiembre de 2026.
| Che Róga Porã | Primera Vivienda AFD | Mi Casa AFD | Fondos propios del banco | |
|---|---|---|---|---|
| Para quién | Primera vivienda; ingreso familiar hasta 9 salarios mínimos; cédula paraguaya | Primera vivienda; ingreso familiar hasta 8 salarios mínimos | Cualquier persona sujeta de crédito; sin límite de ingreso; hasta 2 casas | Casas por encima del tope AFD o perfiles fuera de los programas |
| Tasa anual | Fija: 6,5% (hasta 6 SM) o 9,9% (6 a 9 SM) | Hasta 10,9%, revisable cada 5 años | 11,4% en Gs. o 8,8% a 8,9% en US$ en los grandes bancos | 10% a 15%, revisable cada año |
| Moneda | Guaraníes | Guaraníes | Guaraníes o dólares | Guaraníes o dólares |
| Plazo | Hasta 30 años | Hasta 30 años | Hasta 27 a 30 años | Hasta 10 a 20 años |
| Monto máximo | Gs. 685 a 837 millones según localidad e ingreso | Gs. 791 millones (260 SM) | Gs. 1.500 millones por vivienda | Sin tope (según banco) |
| Terreno + construcción | Sí, en una sola operación | Sí, en una sola operación | Sí, en una sola operación | Sí; también terreno solo (70% a 100%, hasta 10 años) |
Deslizá la tabla hacia el costado para ver todas las columnas.
SM = salario mínimo (Gs. 3.044.000 desde julio de 2026). Che Róga Porã es un programa del Gobierno sujeto a disponibilidad de fondos y a postulación previa. Ningún producto AFD financia terreno solo. En todos los casos la cuota no puede superar el 40% del ingreso familiar comprobado.
Ver quién presta
Bancos habilitados por la AFD: BNF, Itaú, GNB, Atlas, ueno, Continental, Sudameris, Bancop, Basa, Zeta, Solar, Familiar e Interfisa; financieras como Paraguayo-Japonesa, FIC y Tu Financiera; y más de 30 cooperativas (Universitaria, Medalla Milagrosa, Coomecipar, Ñemby y otras). En el diagnóstico te indicamos cuál conviene para tu perfil.
¿Cuánto sería la cuota?
Cargá el valor del terreno (si todavía no lo tenés), el de la obra y tu entrada. Es una estimación para orientarte; la simulación real la hace nuestro equipo con el banco.
- Monto a financiar
- —
- Ingreso familiar mínimo para que la cuota sea el 40% del ingreso
- —
Sistema francés, tasa nominal anual publicada, sin seguros ni comisiones (calculá entre 3% y 5% del crédito en gastos iniciales y cerca de 0,5% anual en seguros). Los topes de cada producto pueden limitar el monto. Estimación orientativa, no es una oferta de crédito.
Para que te ubiques: una casa MU de unos US$ 70.000 financiada en dólares a 8,9% en 20 años queda cerca de US$ 625 por mes. Con el terreno incluido (US$ 100.000), entre US$ 816 y 893 por mes según el plazo.

Simulación real
Seguimos por WhatsApp
Te abrimos el chat con tu simulación ya cargada. Con tu cédula el equipo de financiamiento adelanta la consulta con el banco.
Comprar es libre. Financiar pide raíces en Paraguay.
Te mostramos el camino. Cualquier extranjero puede comprar terreno o casa solo con pasaporte. Para un crédito bancario, en cambio, los bancos piden cédula paraguaya, residencia en el país, ingresos demostrables en Paraguay con 1 a 3 años de antigüedad e historial limpio en Informconf. En la práctica es un camino de 12 a 24 meses, y lo mejor es empezarlo con un plan.
- Mes 0 Residencia temporal, cédula y RUC. Cuenta en un banco local y todos los pagos por esa cuenta para generar historial. Si querés, el lote ya se puede comprar al contado o en cuotas con el loteador.
- Meses 1 a 12 Ingresos formales en Paraguay: empleo con IPS o empresa propia con RUC que declare IVA cada mes. Tarjeta local pagada al día y nada de atrasos.
- Meses 12 a 24 Con 1 a 2 años de ingresos comprobados ya entrás en los bancos de menor exigencia. Con la residencia permanente se abre Che Róga Porã y cae la restricción de la franja fronteriza.
Por la Ley 2532/05 de seguridad fronteriza, un brasileño sin residencia permanente solo puede ser dueño de lotes clasificados como urbanos en San Bernardino, Altos y todo el departamento Central. Las quintas y lotes rurales quedan vedados. Antes de cualquier seña pedimos el certificado catastral y confirmamos la clasificación con el escribano.
Mientras el banco no financia, hay caminos
- Terreno al contado o en cuotas con el loteador (US$ 300 a 500 por mes es común en los condominios de San Bernardino) y la construcción financiada cuando completes 1 a 2 años de ingresos locales. El lote pago sirve de entrada y de garantía.
- Crédito con garantía de un inmueble en Brasil (home equity) y remesa por cambio: la ruta más usada por brasileños que compran en Paraguay.
- Obra paga por etapas: la construcción se abona conforme avanza, lo que ya distribuye el desembolso en 8 a 14 meses.
La carpeta que piden los bancos.
Varía un poco entre bancos, pero esta es la base. Nosotros la revisamos con vos antes de presentar.
Sobre vos
- Cédula de identidad vigente (titular y cónyuge)
- Comprobante de domicilio (factura de servicio)
- Sin registros negativos en Informconf
- Para Che Róga Porã y Primera Vivienda: declaración de no poseer inmueble edificado
Sobre tus ingresos
- Asalariados: certificado de trabajo y 3 a 6 últimas liquidaciones o boletas de IPS
- Independientes: RUC, IVA (formulario 120) de 6 a 12 meses, cumplimiento tributario y 6 extractos bancarios
- Se puede sumar el ingreso del cónyuge (y en Primera Vivienda, de padres, hijos o hermanos)
- Antigüedad laboral de 1 a 2 años (asalariados) o 2 a 5 (independientes)
Sobre el terreno y la obra
- Título de propiedad o carta oferta más cédula del vendedor
- Certificado catastral e impuesto inmobiliario al día
- Tasación por perito habilitado por el banco (la paga el cliente)
- Proyecto aprobado en la municipalidad
- Presupuesto y cronograma físico-financiero firmados por profesional matriculado (lo preparamos nosotros)
Costos de cierre, sin sorpresas
Entre escribanía, registro, impuestos, tasación, comisión del banco (1,5% a 2,5% más IVA) y seguros, calculá entre 2,4% y 4% del valor sin crédito y cerca de 4,4% con crédito. Desde la carpeta completa hasta el desembolso suelen pasar 30 a 60 días.
Lo que casi todos nos preguntan antes de empezar.
¿Puedo financiar el terreno y la construcción juntos?
Sí. Che Róga Porã, Primera Vivienda y Mi Casa AFD cubren "compra de terreno y construcción" en una sola operación. El banco tasa el terreno, evalúa el proyecto y desembolsa por etapas según el avance de obra.
¿Y solo el terreno, sin construir ahora?
Ningún producto AFD financia terreno solo. Sí lo hacen algunos bancos con fondos propios (por ejemplo, 70% del valor a 10 años) y muchos loteadores en cuotas. Si el plan es construir, conviene cerrar terreno y casa en una sola operación.
¿Cuánto tengo que ganar?
La cuota tiene que caber en el 40% del ingreso familiar comprobado. Para Gs. 500 millones a 30 años al 9,9%, hacen falta cerca de Gs. 10,9 millones de ingreso familiar. El simulador de arriba te da el número para tu caso.
¿Necesito entrada?
En las líneas AFD el banco puede financiar hasta el 100% de la tasación, pero el monto queda limitado por tu ingreso y por el tope del producto. Tener el terreno pago o una entrada del 20% al 30% facilita mucho la aprobación.
¿En guaraníes o en dólares?
En la moneda de tu ingreso. Las tasas en dólares son más bajas (8,8% a 10%), pero el banco exige que cobres en dólares para evitar el descalce cambiario.
¿Cuánto tarda?
El diagnóstico inicial está en pocos días. Con la carpeta completa, el desembolso suele demorar entre 30 y 60 días, según el banco.
Soy brasileño con residencia temporal, ¿puedo financiar?
Comprar sí, un lote urbano. Financiar, en la práctica, después de 1 a 2 años de ingresos comprobados en Paraguay. Nosotros armamos ese plan con vos: qué hacer ahora y qué esperar.
¿Qué pasa si cambian las tasas?
Che Róga Porã es a tasa fija; Primera Vivienda se revisa cada 5 años; Mi Casa y fondos propios se revisan cada año según la metodología de cada banco.
¿MU decide si el banco aprueba?
No. MU no es banco ni corresponsal: presenta, prepara y acompaña. La aprobación, el monto y las condiciones dependen de la evaluación de cada entidad.
Contanos tu caso y veamos cuánto podemos hacer por vos.
Con estos datos nuestro equipo de financiamiento arma la primera simulación con el banco y te contacta por WhatsApp o e-mail.
La casa que imaginás no tiene por qué esperar.
Pedí tu diagnóstico y veamos cuánto podemos hacer por vos. En pocos días sabés qué línea te conviene, cuánto podés construir y cuál sería la cuota. Del terreno a la obra, vamos con vos.
Tasas, topes y requisitos publicados por las instituciones en septiembre de 2026; cambian con frecuencia. Las simulaciones son ilustrativas. La aprobación, el monto y las condiciones finales dependen exclusivamente de la evaluación de crédito de cada entidad. MU Construcciones acompaña el proceso y no otorga créditos.